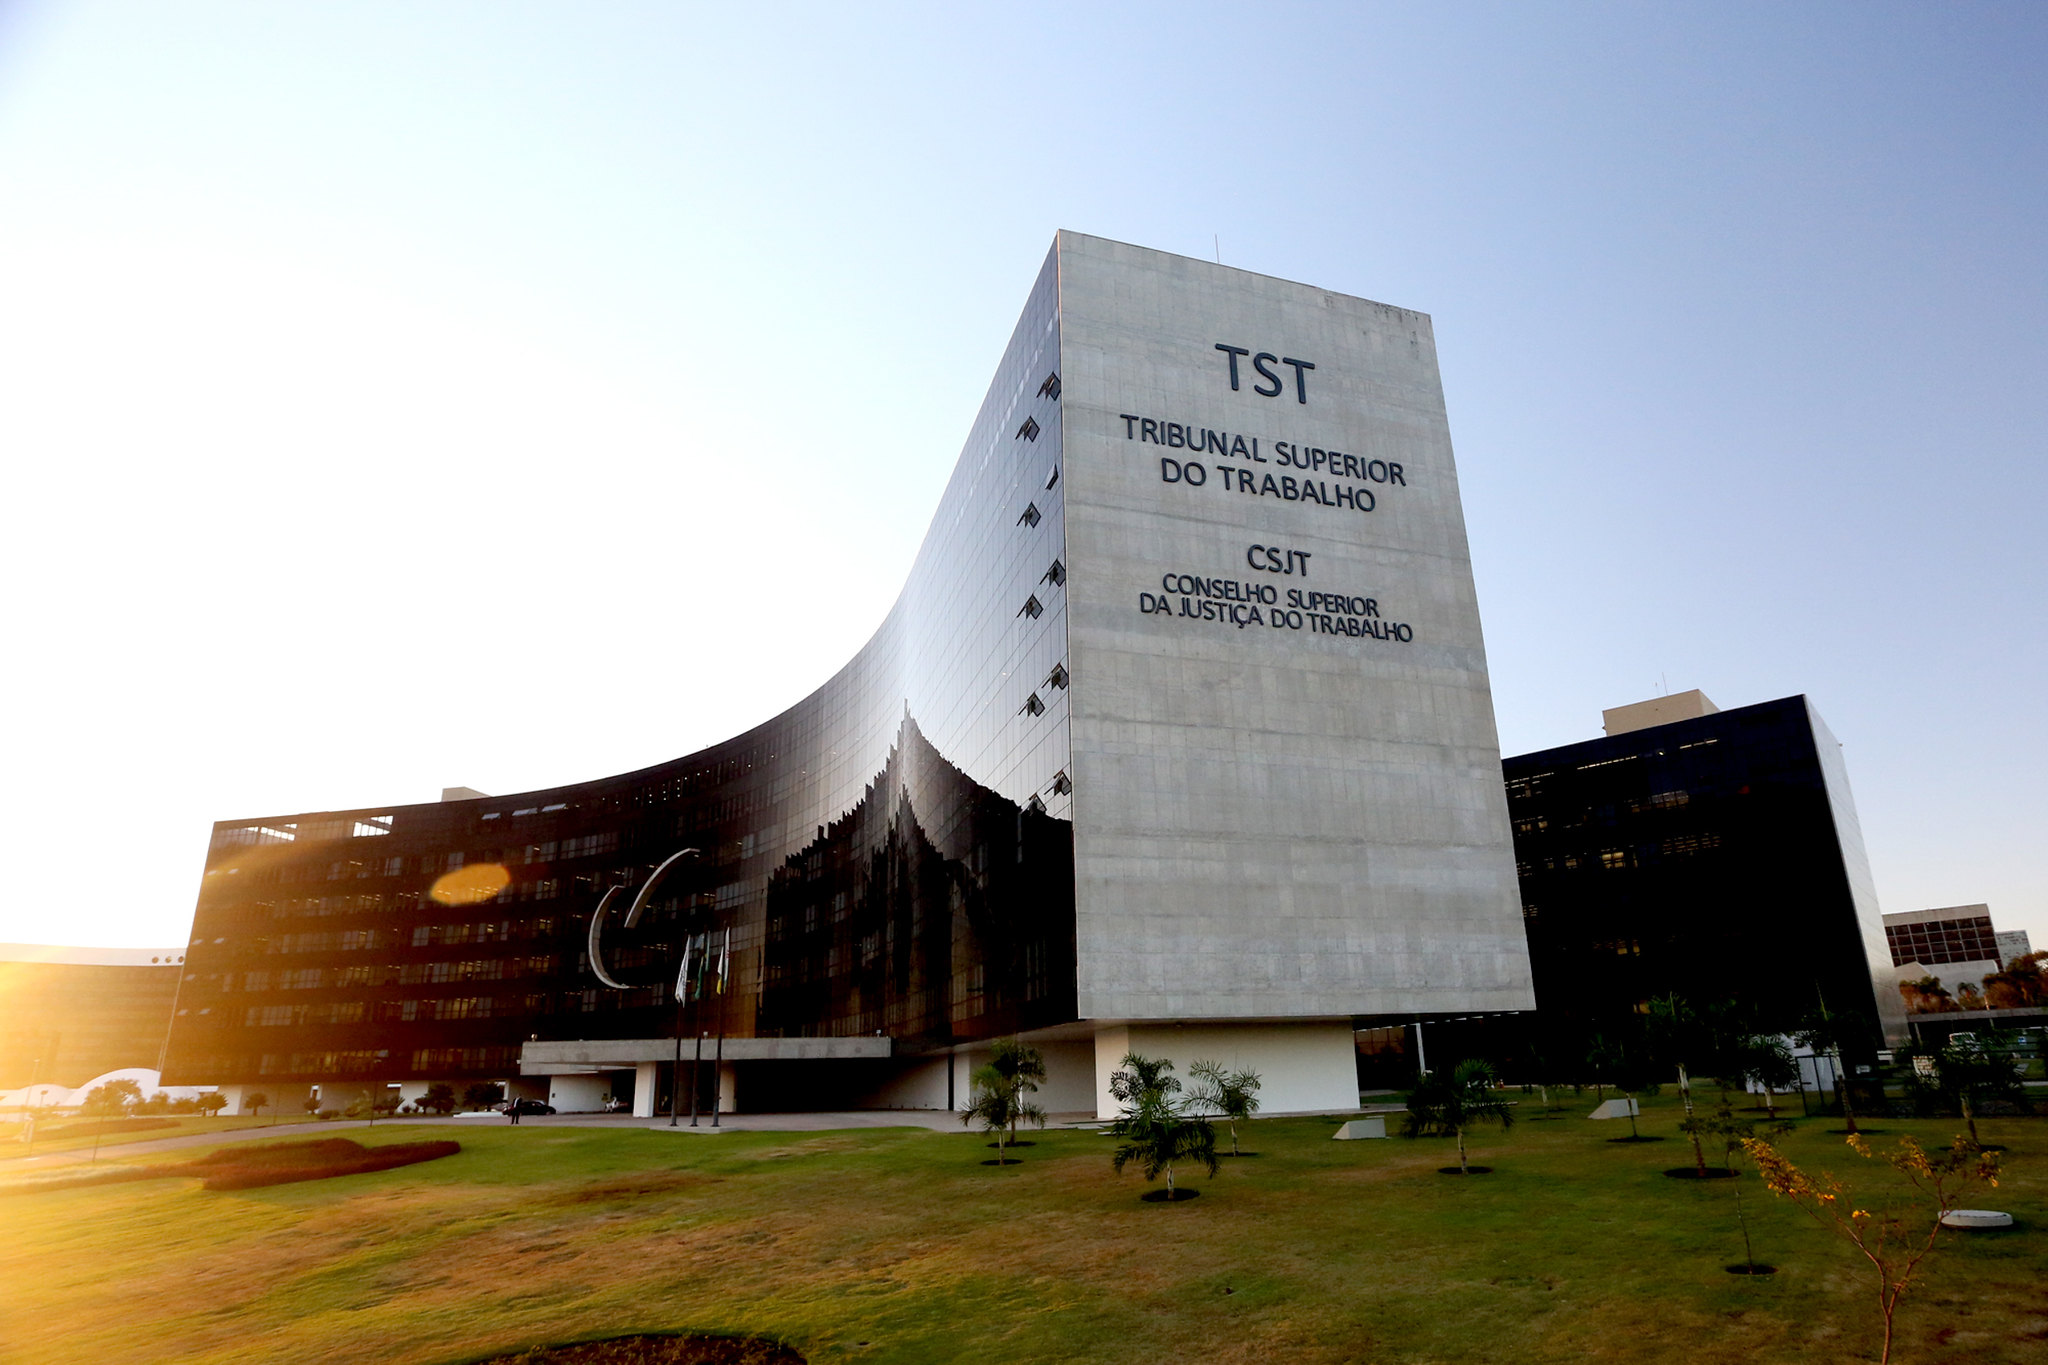
Crédito: Aldo Dias/TST
- TST decidiu que aluguel de motocicleta utilizada por leiturista não integra o salário;
- Trabalhador recebia R$ 700 mensais pelo uso do próprio veículo nas atividades profissionais;
- O valor foi considerado destinado ao ressarcimento de despesas com combustível, manutenção e desgaste;
- A Sexta Turma aplicou entendimento previsto na Súmula 367 do TST;
- O TRT da 8ª Região havia reconhecido natureza salarial à parcela paga habitualmente;
- A decisão da Sexta Turma foi unânime.
A Sexta Turma do Tribunal Superior do Trabalho (TST) decidiu que o pagamento mensal de R$ 700 feito a um leiturista de energia pelo uso de sua própria motocicleta nas atividades profissionais não possui natureza salarial. Para o colegiado, a parcela tinha finalidade indenizatória, pois era destinada a compensar os custos relacionados à utilização do veículo no trabalho.
O entendimento considera que o fornecimento ou custeio de uma ferramenta necessária à execução das atividades profissionais não representa, por si só, uma vantagem salarial concedida ao empregado.
Leiturista utilizava motocicleta própria
O trabalhador era empregado da CGB Energia Ltda. e prestava serviços para a Equatorial Pará Distribuidora de Energia S.A. Conforme relatado no processo, a utilização de motocicleta própria fazia parte das condições necessárias para a execução das atividades de leiturista.
O veículo era utilizado para os deslocamentos entre diferentes áreas de atendimento. Em razão disso, o empregado recebia mensalmente R$ 700 pelo aluguel da motocicleta, conforme previsão estabelecida em contrato específico de locação.
O trabalhador alegou, porém, que o valor não era suficiente para cobrir todos os gastos decorrentes da utilização do veículo. Segundo ele, despesas com combustível e manutenção faziam com que desembolsasse aproximadamente R$ 200 por mês do próprio bolso.
Trabalhador pediu integração da parcela ao salário
📖 Leia também: Medida protetiva exige cuidados da empresa no trabalho
Na reclamação trabalhista, o empregado buscou o ressarcimento dos valores que afirmava ter pago além da quantia recebida. Também pediu que os R$ 700 mensais fossem reconhecidos como parte de sua remuneração.
Caso fosse considerada salarial, a parcela teria reflexos sobre outras verbas trabalhistas, aumentando a base de cálculo de direitos relacionados à remuneração.
A empresa contestou o pedido e afirmou que o pagamento tinha finalidade exclusivamente indenizatória. De acordo com a defesa, a quantia servia para compensar despesas relacionadas ao combustível, à manutenção e ao desgaste da motocicleta utilizada na prestação dos serviços.
TRT havia reconhecido natureza salarial
O Tribunal Regional do Trabalho da 8ª Região (PA/AP) adotou entendimento diferente. Para o tribunal, o pagamento habitual pelo uso do veículo próprio representava uma parcela de natureza remuneratória.
Na avaliação do TRT, o fato de o trabalhador utilizar a própria motocicleta para desempenhar suas funções e receber regularmente o valor poderia caracterizar uma forma de remuneração paga além do salário registrado.
Por esse motivo, foi reconhecida a natureza salarial da parcela, com determinação de sua integração à remuneração do empregado.
TST considerou finalidade do pagamento
Ao analisar o recurso da empresa, o ministro Augusto César, relator do caso, destacou que a finalidade atribuída ao pagamento era determinante para definir sua natureza jurídica.
O relator lembrou que a jurisprudência do TST, consolidada na Súmula 367, estabelece que determinadas utilidades fornecidas ou custeadas pelo empregador não possuem natureza salarial quando são indispensáveis ou necessárias para a realização do trabalho.
Nesse contexto, a Sexta Turma concluiu que o aluguel pago pela empresa não representava contraprestação pelo serviço prestado pelo empregado. O objetivo era possibilitar a utilização da motocicleta e compensar os custos decorrentes de sua utilização nas atividades profissionais.
Parcela foi considerada indenizatória
Para o colegiado, o pagamento de R$ 700 mensais estava diretamente relacionado à utilização do veículo no exercício das funções. Por essa razão, não deveria ser tratado como uma vantagem concedida ao trabalhador em razão de seu trabalho.
A distinção é relevante porque parcelas destinadas a viabilizar ou ressarcir despesas necessárias à execução das atividades profissionais não se confundem, necessariamente, com valores pagos como contraprestação pelo trabalho.
Com esse entendimento, a Sexta Turma afastou a natureza salarial atribuída pelo TRT e reconheceu o caráter indenizatório do valor recebido pelo empregado.
Decisão foi unânime
O julgamento foi realizado de forma unânime pela Sexta Turma do Tribunal Superior do Trabalho.
A decisão reforça a orientação de que a análise da natureza de uma parcela paga ao trabalhador deve considerar sua finalidade e a relação existente entre o pagamento e a execução das atividades profissionais.
Entendimento segue Súmula 367 do TST
A decisão está alinhada à Súmula 367 do TST, segundo a qual determinadas utilidades fornecidas pelo empregador para viabilizar o trabalho não possuem natureza salarial quando são indispensáveis à realização das atividades.
Assim, quando o pagamento tem como finalidade compensar despesas decorrentes do uso de um instrumento necessário ao serviço, a parcela pode assumir natureza indenizatória, sem integração ao salário e sem os respectivos reflexos nas demais verbas trabalhistas.
Fonte e processo
As informações desta matéria foram divulgadas pelo Tribunal Superior do Trabalho (TST).
Processo: RR-0000745-34.2023.5.08.0128.
Escrito por Anderson Fernandes
Advogado | Especialista em Direito do Trabalho e Processo do Trabalho
Atuação em direito do trabalho contencioso e consultivo, instrumentos coletivos e gestão de riscos trabalhistas
Sobre o autor →🧮 Precisa calcular? Use as ferramentas gratuitas
Prazos processuais, correção monetária, salário líquido, rescisão trabalhista e muito mais — tudo em um só lugar, sem cadastro e 100% gratuito.


